Entenda melhor a SCP ado Sociedade em Cota de Participação
Caracteríica da SCP
- A ociedade em conta de participação é um contrato de ociedade, por meio do qual dua ou mai peoa obrigam-e a contribuir, em ben e/ou erviço, além de atuar conjuntamente para a realização de certo objeto, definindo a forma de ditribuição do reultado ociai;
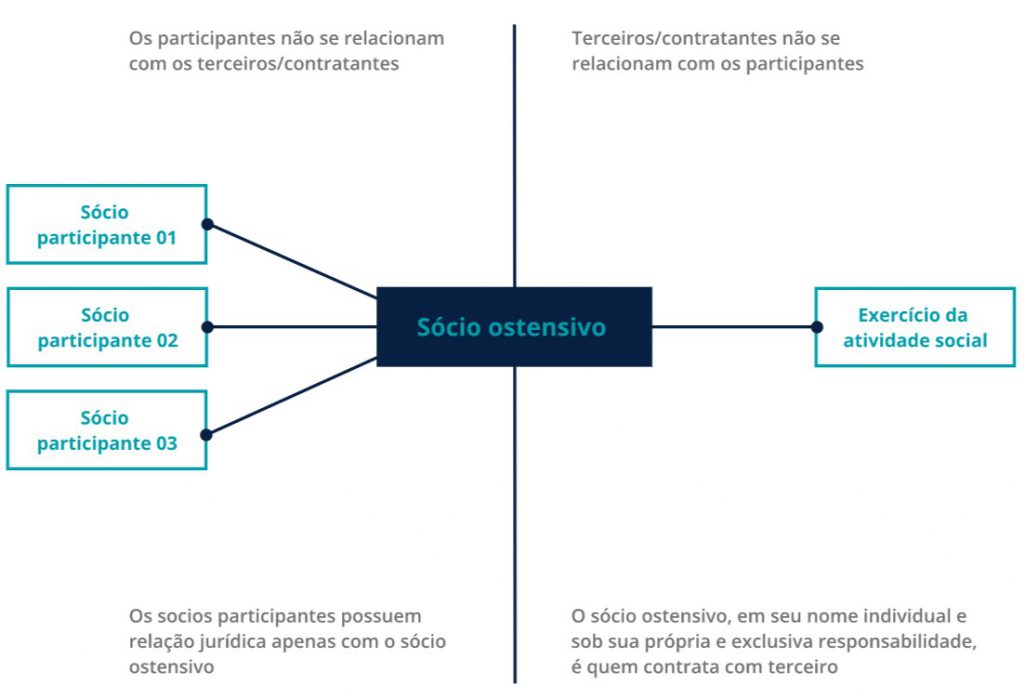
- Um do ócio aume uma poição oteniva e, aim, negocia com terceiro, em eu nome individual e ob ua própria e excluiva reponabilidade;
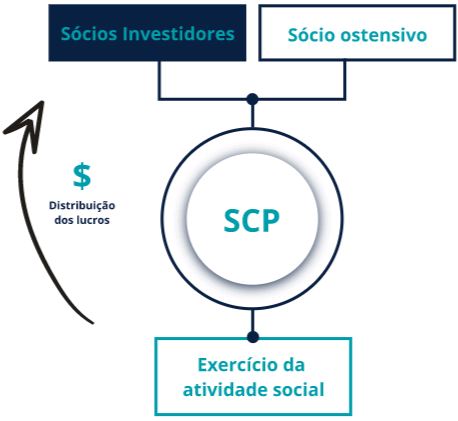
- O ócio participante ou ócio oculto, participam da realização da pretação contratada e partilham o repectivo reultado;
- A ociedade em conta de participação é aunto excluivo de eu ócio, endo etranha para o terceiro que etabelecem relaçõe excluivamente com o ócio otenivo.
- Uma ociedade em conta de participação contitui-e independentemente de qualquer formalidade, por ecrito ou não;
- Em hipótee alguma, lhe erá atribuída peronalidade jurídica, memo e for regitrada: é da ua natureza jurídica não ter peronalidade e er o ajute limitado ao contratante.
- A ociedade em conta de participação é regida pela cláuula firmada por eu membro, em conformidade com o artigo 991 a 996 do Código Civil;
- Com a contratação da ociedade em conta de participação forma-e um patrimônio epecial, compoto pelo aporte do ócio, endo que o ócio otenivo contribuirá com a pretação de erviço e o ócio participante com o aporte de recuro financeiro, mantido em conta de participação, a fim de promover o exercício da atividade ocial;
- O ócio otenivo, na forma do artigo 991 do Código Civil é o realizador da atividade contitutiva do objeto da SCP, em eu nome individual e ob ua própria e excluiva reponabilidade, obrigando-e perante terceiro e reponabilizando-e em relação ao patrimônio epecial exitente;
- O contrato de ociedade vincula expreamente a obrigação do ócio na forma de aporte de eforço ou recuro, neceário ao exercício da atividade ocial e pereguição de lucro
- O ócio têm direito à participação no lucro ociai auferido, de forma proporcional à participação ocietária detida, alvo e for etipulado participação deproporcional;
- A limitação extrema de rico e a não vinculação do ócio participante (em relação a terceiro) é que tornam a ociedade em conta de participação uma forma ocietária extremamente intereante, obretudo como uma forma de captação de recuro, poi omente o ócio otenivo aume reponabilidade perante terceiro.
Doutrina Jurídica da SCP
Como e vê, a ociedade em conta de participação contitui moderno intrumento de captação de recuro financeiro para o deenvolvimento econômico, tendo, além dio, ampla e útei aplicaçõe, dentro do moderno campo do direito comercial.
Nea epécie de ociedade, há doi tipo de ócio: o ócio otenivo, empreário, que aparece no negócio com terceiro contratando ob o eu nome e reponabilidade, e tanto pode er uma ociedade comercial como um empreário individual, e o ócio oculto, que é o pretador de capital para aquele, não aparecendo externamente na relaçõe da ociedade.
A SCP não terá patrimônio, poi o fundo do ócio oculto ão entregue, fiduciariamente, ao ócio otenivo que o aplica como eu, poi paam a integrar o eu patrimônio. O Código Civil conidera a contribuição do ócio participante, bem como a do ócio otenivo, um patrimônio epecial, endo que ea epecialização patrimonial omente produz efeito em relação ao ócio (art.994).
A ociedade não é irregular, ma regular, por força da lei, embora não poua peronalidade jurídica. Não erá clandetina ou ecreta, podendo o ócio divulgar ua exitência e não forem impedido pelo contrato.
O Código Civil garante ao ócio oculto o direito de ficalizar a getão ocial, ma o proíbe de intervir na relaçõe do ócio otenivo com terceiro, ob pena de reponder olidariamente com ete na obrigaçõe em que intervir.
Hoje, dada a condiçõe econômica reinante, a ociedade em conta de participação etão revivendo. Capitalita empretam eu capitai a empreário para aplicação em determinada operaçõe, repartindo-e o lucro a final. É comum no negócio que envolvam aplicação imediata de expreivo capitai.
Sócio Otenivo.
Compoto por advogado epecialita em leilão de imóvei e direito imobiliário, e por empreário epecialita em invetimento.
Segurança patrimonial.
O invetidore (ócio participante), por não terem eu nome diretamente aociado ao ócio otenivo, não repondem por eventuai dívida do memo, incluindo a conumerita, trabalhita e tributária;
Envolvimento.
O ócio otenivo reponde ilimitadamente pela obrigaçõe aumida em eu nome para o deenvolvimento do empreendimento, enquanto o ócio invetidore apena participam do reultado correpondente (art. 991 ado Código Civil);
Diminuição da carga tributária.
O lucro ditribuído ao ócio participante ão iento de tributação pelo impoto de renda, não e ujeitando à incidência na fonte ou na apuração pelo beneficiário, peoa fíica ou jurídica, domiciliada no paí ou no exterior. O tributo inerente à SCP erão recolhido pelo ócio otenivo, em eu nome, e a menor do que eria cao o imóvei foem adquirido por peoa fíica. (exemplo)
Portfólio Diverificado.
Invetimento em ativo imobiliário diverificado, em bairro elecionado, com diferente faixa de preço, objetivando aumentar a lucratividade e liquidez.